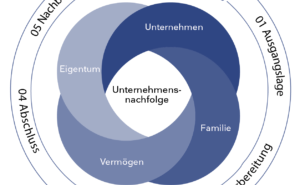
Unternehmensnachfolge: Steuerliche Weichen früh stellen
Fünf Jahre. Diese Frist spielt bei einer Unternehmensnachfolge gleich mehrfach eine Rolle – vor und nach der Übergabe. Wer erst im Jahr des Verkaufs mit der Planung beginnt, hat steuerlich oft nur noch wenig Spielraum.